2026-03-28 / 宏观归因
美日利差逆转周期下的跨境资产敞口风险平价重估
深入分析套息交易平仓潮对多资产组合流动性的链式反应,提供动态久期调整建议。
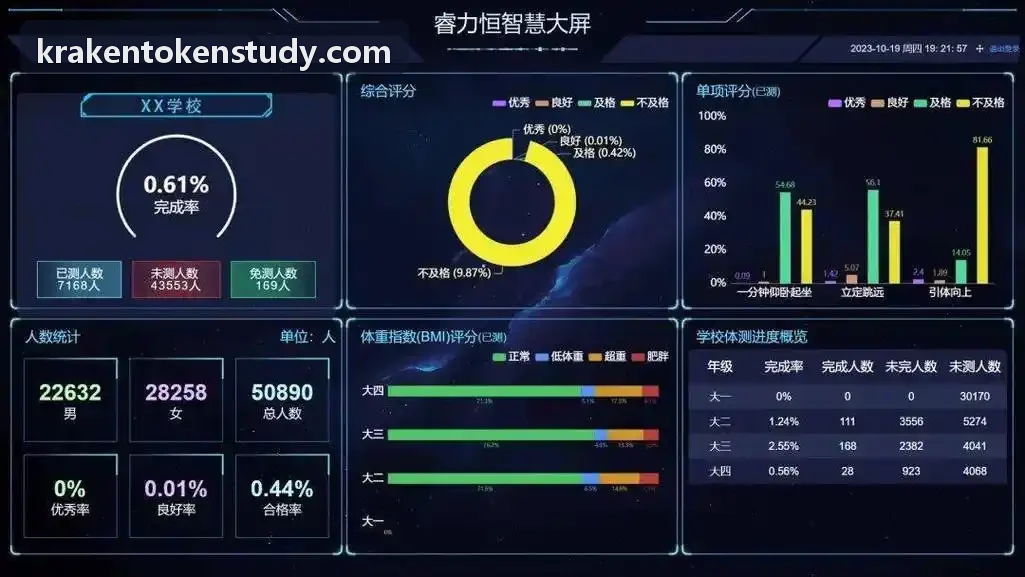
面对多币种、多交易所与复杂衍生工具交织的跨境投资场景,系统通过穿透式算法消除信息黑箱,实现从宏观大类配置到底层个券的绝对净值透明化。
彻底拆解大类资产配置效应、标的选择超额与跨市场交互作用,精准识别投资组合超额收益的真正来源与持续性因子。
支持 100+ 种主流法币与跨境结算通道,自动化分离基准货币对冲盈亏,消除汇率非对称波动对底层阿尔法信号的污染。
内置标准合规时间加权收益率(TWR)与资金加权收益率(MWR)双轨审计模型,自动生成供全球 LPs 审阅的免责尽职报告。
全球资产组合常受制于碎片化的券商接口与滞后的结算回单。本系统构建了标准化的中间件对账层,直连纽约、伦敦、香港、东京及上海等主要金融基础设施,完成日内持仓的自动勾兑与毫秒级损益计算。
针对公募、私募、掉期与结构化票据执行穿透式底层扫描,识别隐藏重叠敞口。
自动校准非同步交易时区所引发的虚假波动率偏差,保障跨市场夏普比率计算真实可比。
基于严谨金融工程理论,全面覆盖从日内流动性监测到跨周期极端情景压力测试的全谱系风控与度量工具。
无缝接入全球外汇即期与远期曲线,实时推演锁汇成本及汇率风险敞口对母基金综合净值的净边际贡献。
引入 Barra 多因子结构模型,将大盘系统性走势与策略主动选股阿尔法有效解耦,明确主观投研能力边界。
支持 FIX、SWIFT 及各大券商专有开放接口,日终自动抓取现金流水与抵押品借贷记录,消除人为统计差错。
模拟美联储加息、大宗商品供应断裂及新兴市场汇率踩踏等历史与假想情景,预演组合抗风险韧性。
对标设定投资组合硬性止损线与在险价值(VaR),在触发下行风险阈值前提供阶梯式资产减仓路径提示。
一键导出中英双语、符合全球主权基金审阅标准的标准化图表与因子分解明细,降低资管沟通摩擦。
针对全球宏观对冲基金、跨国家族办公室以及跨境资管自营部门的特定诉求,量身配置模块化指标体系。
面向高频对冲与多策略量化团队,强调日内损益归因、滑点分析与杠杆杠杆比率实时监控。
专为全球多币种资产分散布局打造,整合另类投资、境外实物资产与权益信托的穿透式总账。
服务于拥有多个境外分支机构的综合金融集团,支持多法人主体、多账套的穿透并表与合规报送。
严谨的统计结论必须建立在经受检验的清洗逻辑之上。平台采用国际顶尖的离群值 Winsorization 算法、跨交易所假日时钟同步机制以及非同步交易协方差修正模型。
对全球 40+ 交易所的撮合休市时间差进行正态化平滑,消除周末休市引发的虚假波动溢价。
剔除行业、规模、价值等公共因子共线性影响,精准剥离出投研经理真实的纯阿尔法超额收益。
采用极值理论(EVT)与条件在险价值(CVaR),推导极端行情下组合流动性冻结对净值的冲击幅度。
某跨境宏观基金管理人在涉足美股衍生品、离岸人民币与欧洲主权债组合时,通过引入本系统实现了全流程风险穿透与归因透明。
在接入系统前,该机构无法量化由于跨币种保证金借贷产生的隐形资金摩擦成本。通过部署海妖交易所套件,投资决策委员会得以在日内实时查看拆解后的汇率拖累项,进而调整掉期对冲久期。
倾听管理百亿级跨境头寸的首席风控官与投研总监,如何评价海妖交易所系统带来的底层决策变革。
“在跨市场投资中,最大的误区是将汇率波动带来的短期收益误当成投资经理的主动选股阿尔法。海妖交易所系统精准剥离了非对称货币扰动,让我们第一次清晰看清不同策略组的真实贡献。”
“我们管理着分布在北美、香港与新加坡的多币种家族信托资产。过去每个季度的净值合并对账需要耗费审计团队三周时间,引入这套系统后,多币种穿透看板在次日即可全自动出具。”
“输出的 GIPS 合规格式报表帮助我们顺利通过了欧洲两家大型养老基金极为严苛的尽调审查。系统的多因子归因模型严谨度完全达到了华尔街一流投行的水准。”
持续追踪全球主要央行货币流动性演变、跨市场套利摩擦成本及多因子绩效归因算法的演进路径。
深入分析套息交易平仓潮对多资产组合流动性的链式反应,提供动态久期调整建议。
构建针对高波动衍生工具的非线性损益分解模型,提升全天候资产配置穿透度。
揭示传统时间加权收益在非流动性另类资产估值中的滞后偏差与修正计算公式。
汇总跨国资管客户在系统对接、跨时区净值计算及合规落地过程中的核心关注点。
提交您的跨市场组合基本构型,资深金融工程顾问将在 2 个工作小时内与您联系,为您提供包含汇率损耗测算与因子归因的定制化样本报告。